
I due più recenti rapporti di INPS e COVIP lanciano un segnale preciso: costruire la propria previdenza fin da giovani non è più un’opzione, ma una necessità; a cura di Filippo Manuelli
Oggi un trentenne su tre non ha mai pensato alla propria pensione. Eppure il futuro arriva, spesso in silenzio, e quando lo fa può essere troppo tardi per correre ai ripari. A confermare questa urgenza sono i numeri e, con loro, le relazioni dei vertici delle due istituzioni.
Secondo il XXIV Rapporto INPS, l’Italia si trova “nel cuore di una trasformazione epocale”, con una popolazione che invecchia rapidamente e una generazione giovane che fatica a trovare stabilità nel mondo del lavoro e a immaginare un futuro previdenziale sicuro. Il sistema di welfare si confronta con sfide profonde, che impongono una revisione completa, soprattutto in tema di adeguatezza delle prestazioni, sempre più legata alla carriera contributiva.
Va considerato, infatti, che le disparità nei redditi pensionistici non dipendono principalmente da fattori strutturali, bensì da elementi individuali. Come si legge nel rapporto, “oltre il 75% della disuguaglianza complessiva è riconducibile alla variabilità interna ai gruppi, più che a differenze di genere, territoriali o di categoria”.
Il messaggio è chiaro: servono interventi mirati e personalizzati, costruiti sulle storie contributive e lavorative.
Dal canto suo, il Rapporto Annuale COVIP 2024 evidenzia alcuni segni positivi sul fronte della previdenza complementare: gli iscritti hanno sfiorato i 10 milioni, con una crescita del 4% rispetto al 2023, e le risorse gestite hanno superato i 243 miliardi di euro. Ma il quadro si fa meno incoraggiante quando si osservano i dati relativi ai giovani: meno del 30% degli under 35 ha aderito a un fondo pensione, contro una media generale del 38,3%. Una percentuale giudicata nettamente insufficiente rispetto ai reali bisogni previdenziali delle nuove generazioni.
La COVIP non lascia spazio a dubbi: i giovani entrano nel mondo del lavoro con percorsi frammentati, retribuzioni basse e carriere discontinue, compromettendo fin da subito la sostenibilità delle loro pensioni future. Questo significa, stando a ciò che affermano gli esperti, che solo una previdenza complementare attivata per tempo può offrire una risposta concreta e colmare il divario.
La falsa illusione dei giovani: “È troppo presto per pensarci”
Tra lavori precari, affitti insostenibili e stipendi che faticano a tenere il passo con il costo della vita, per molti giovani l’idea di pensare alla pensione suona quasi assurda. Ma è proprio questo ritardo culturale che rischia di condannarli a una pensione inadeguata.
Eppure, strumenti per proteggere il proprio futuro esistono e sono alla portata di tutti, anche loro. Ad esempio, la previdenza complementare, che affianca quella pubblica, consente di costruire una pensione integrativa attraverso versamenti volontari. Una scelta personale, ma sempre più importante.
Tante soluzioni, un solo obiettivo: sicurezza
Oggi chi entra nel mondo del lavoro può contare su 291 strumenti di previdenza complementare (dato COVIP a fine 2024), suddivisi in tre principali categorie:
- Fondi pensione negoziali o preesistenti – Collettivi, spesso proposti dal datore di lavoro;
- Fondi pensione aperti – Offerti da banche, SIM o compagnie assicurative;
- PIP – Piani individuali pensionistici – Prodotti assicurativi flessibili, adatti anche ai lavoratori autonomi.
La varietà di offerta consente di scegliere in base alla propria situazione lavorativa e al livello di rischio che si è disposti ad assumere.
Prima si inizia, meno si spende
È un principio semplice ma poco conosciuto: iniziare presto conviene. Chi comincia a versare a 25 anni ha bisogno di accantonare molto meno ogni mese rispetto a chi inizia a 35, 45 o 50 anni, per ottenere lo stesso capitale finale.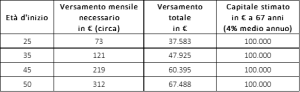
Ecco una simulazione basata su un obiettivo di ottenere un montante contributivo finale di 100.000 euro a 67 anni, con rendimento medio annuo del 4%:
L’effetto dell’interesse composto e i vantaggi fiscali
Chi parte in anticipo sfrutta al massimo l’effetto della capitalizzazione dei rendimenti: ogni guadagno prodotto viene reinvestito, generando a sua volta nuovi guadagni: questa è la magia dell’interesse composto. In più, il legislatore offre importanti vantaggi fiscali: i contributi versati sono deducibili fino a 5.164 euro l’anno, e i rendimenti maturati godono di una tassazione più favorevole rispetto ai prodotti finanziari ordinari (confronta questo articolo su Civico 20 News).
Pensare quindi alla pensione a 25 anni non è una decisione mossa da una eccessiva prudenza ma è un atto concreto di responsabilità e di opportunità finanziaria. In un sistema previdenziale sempre più legato ai versamenti individuali, iniziare oggi può fare tutta la differenza domani.
Più informazione, più consapevolezza: così si costruisce oggi il futuro previdenziale
La necessità di informare e offrire stimoli concreti ai giovani è ormai evidente. Diverse sono le iniziative pubbliche e private nate per colmare questo divario. Tra le più rilevanti, il progetto “INPS per i Giovani”, lanciato a giugno 2025, ha messo a disposizione un’intera area digitale (accessibile tramite App e sito) dedicata agli oltre 11 milioni di under 35 in età lavorativa. L’obiettivo è semplice: rendere accessibili servizi, strumenti e informazioni su misura, utili a orientarsi nel complesso mondo previdenziale.
Parallelamente, anche alcuni fondi pensione negoziali si stanno attivando con campagne mirate, portando l’educazione previdenziale nelle università e nei luoghi di lavoro, per promuovere l’adesione precoce alla previdenza integrativa.
In un contesto lavorativo sempre più fluido e complesso, dove le certezze del passato si sono sgretolate, diventa essenziale costruire da subito una sicurezza finanziaria futura. La previdenza complementare non è solo uno strumento tecnico o un piano di risparmio: è una scelta di autonomia, consapevolezza e dignità economica.
Investire nella propria pensione non significa rinunciare al presente. Significa, piuttosto, proteggere il proprio domani.
© 2025 CIVICO20NEWS – riproduzione riservata
Scarica in PDF