Il rischio di un conto pagato dai clienti
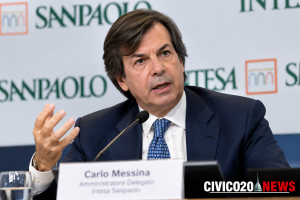
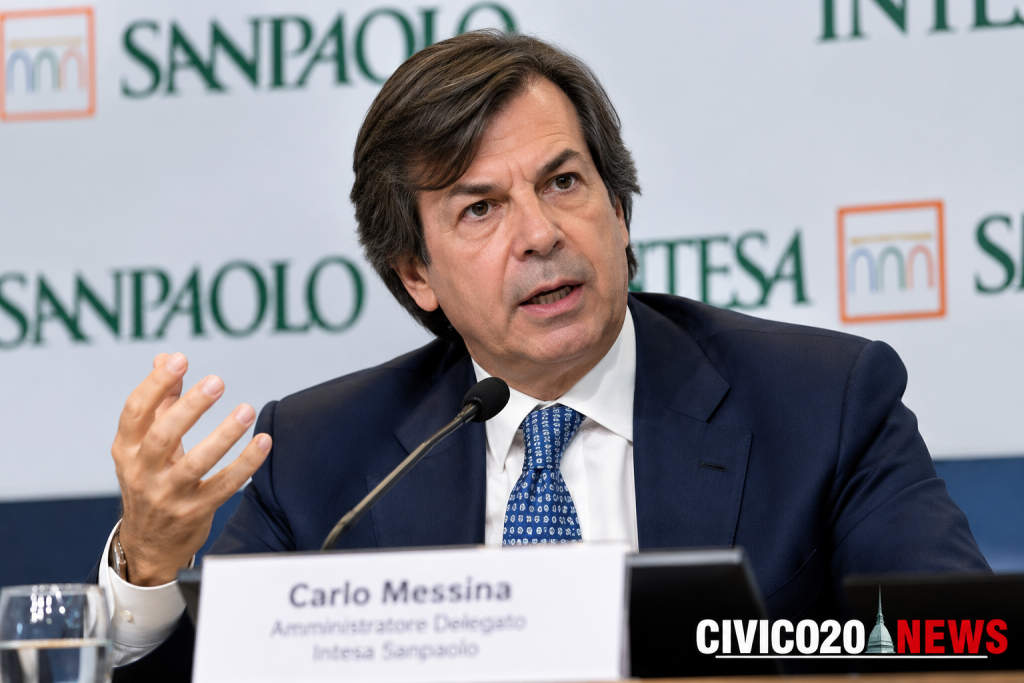
La polemica tra Carlo Messina, amministratore delegato di Intesa Sanpaolo, e il governo Meloni riporta al centro una questione fondamentale della politica economica italiana, fino a che punto lo Stato può chiedere alle banche un contributo aggiuntivo senza compromettere la certezza delle regole e la fiducia degli investitori?
La questione non riguarda soltanto le imposte, ma anche la distribuzione del carico fiscale e il ruolo del sistema bancario nel sostenere la crescita economica.
Negli ultimi anni, l’aumento dei tassi d’interesse ha contribuito a sostenere la redditività di numerosi istituti bancari, in una fase in cui famiglie e imprese hanno dovuto affrontare finanziamenti più costosi, gli elevati profitti del settore hanno alimentato una domanda di maggiore equità fiscale.
Per il governo, chiedere un contributo aggiuntivo alle banche può rappresentare una soluzione per reperire risorse destinate alla manovra di bilancio, ma la redditività di un settore non basta, da sola, a giustificare qualsiasi nuovo prelievo: occorre valutarne proporzionalità, sostenibilità ed effetti sull’economia.
Il punto centrale della contestazione di Messina è la prevedibilità delle regole, se governo e sistema bancario hanno concordato un contributo per un determinato periodo, introdurre ulteriori richieste può indebolire la fiducia negli impegni assunti.
Naturalmente, un governo deve poter modificare la propria politica fiscale quando cambiano le condizioni economiche, ma ogni intervento dovrebbe essere motivato con chiarezza e accompagnato da una valutazione dei suoi effetti, la stabilità normativa non è un privilegio delle banche, è una condizione importante per tutte le imprese che pianificano investimenti e attività nel lungo periodo.
Un altro interrogativo riguarda chi sosterrà effettivamente il costo delle nuove imposte, in linea teorica, un maggiore prelievo riduce gli utili disponibili agli azionisti, tuttavia, a seconda delle condizioni di mercato, le banche potrebbero modificare commissioni, condizioni dei finanziamenti o remunerazione dei depositi.
Non è inevitabile che il costo venga trasferito ai clienti, ma neppure si può escludere questa possibilità, per questo è essenziale valutare non soltanto il gettito fiscale atteso, ma anche le eventuali conseguenze sul credito a famiglie e imprese.
Il governo deve finanziare le proprie priorità e mantenere sotto controllo i conti pubblici, senza compromettere la credibilità del quadro economico con interventi percepiti come imprevedibili.
Le banche, dal canto loro, non svolgono soltanto una funzione reddituale, gestiscono il risparmio e finanziano famiglie e imprese, la loro solidità è quindi importante per l’intera economia, pur senza esonerarle dal confronto sulla distribuzione del carico fiscale.
Una politica fiscale efficace non si misura soltanto da quanto incassa nell’immediato, ma anche dalla fiducia che preserva, dagli investimenti che non scoraggia e dall’equità con cui distribuisce gli oneri.