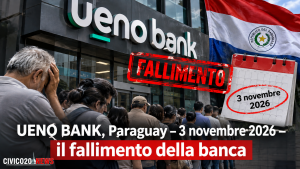
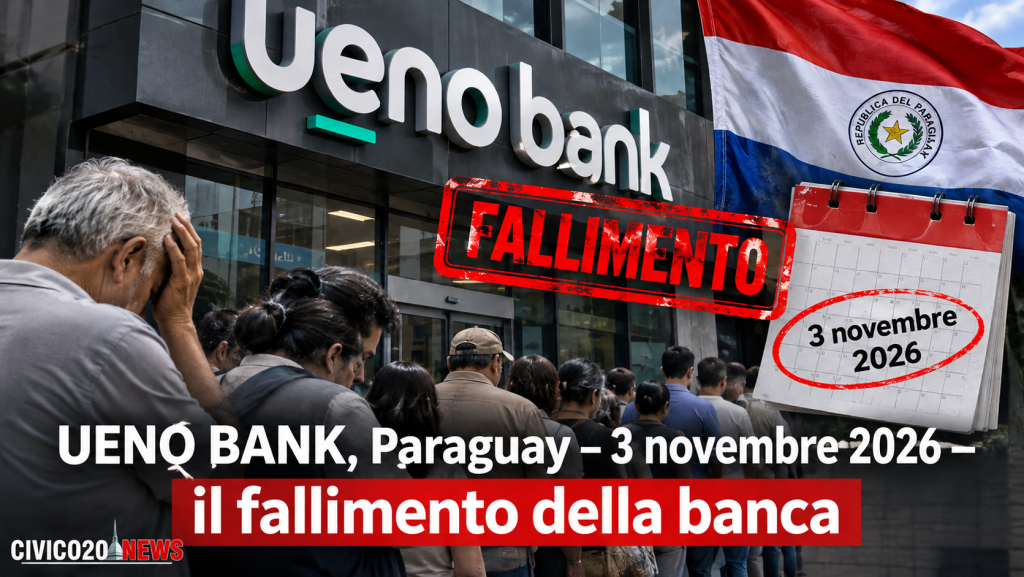
UENO BANK, una delle maggiori banche del paese, coinvolte oltre 3 milioni di persone (60% della popolazione adulta del Paraguay)
Il dissesto di Ueno Bank in Paraguay apre uno scenario drammatico per i suoi correntisti e riporta al centro una questione fondamentale: che cosa succede ai cittadini quando la banca presso cui custodiscono i propri risparmi entra in crisi?
Per i clienti di Ueno Bank, il problema più immediato è l’accessibilità del proprio denaro. Quando un istituto bancario viene sottoposto a una procedura di risoluzione, l’operatività dei conti, i prelievi e i trasferimenti possono subire limitazioni o sospensioni, secondo le disposizioni delle autorità competenti.
Le conseguenze investono direttamente la vita quotidiana: stipendi, pensioni, pagamenti, bollette, affitti e spese familiari. Per chi ha affidato alla banca tutti i propri risparmi, anche un’interruzione temporanea dell’accesso al conto può provocare gravi difficoltà economiche.
Particolarmente delicata è la posizione dei pensionati e delle persone economicamente più fragili, per le quali il conto bancario rappresenta spesso l’unico canale attraverso cui ricevono e utilizzano il proprio reddito.
C’è poi la questione della restituzione dei depositi. La procedura di risoluzione deve stabilire come tutelare i correntisti, quali somme siano coperte dalla garanzia dei depositi e quali eventuali eccedenze siano esposte alle conseguenze del dissesto. La protezione non significa necessariamente disponibilità immediata del denaro.
Ma il danno non riguarda soltanto i singoli risparmiatori. Una crisi bancaria di queste dimensioni può ripercuotersi sull’intero tessuto economico: imprese impossibilitate a gestire la liquidità, commercianti con difficoltà nei pagamenti, lavoratori esposti a ritardi e famiglie costrette a ridimensionare i consumi.
Il caso Ueno Bank mette così in evidenza una realtà che spesso viene sottovalutata: i soldi depositati in banca sono il patrimonio dei clienti, ma la loro disponibilità dipende anche dalla solidità dell’istituto e dalle decisioni delle autorità di vigilanza.
Per i correntisti paraguayani, la priorità è ora conoscere tempi, modalità e garanzie per recuperare l’accesso ai propri risparmi.
Perché dietro ogni conto corrente non ci sono semplicemente numeri registrati su uno schermo, ci sono anni di lavoro, pensioni, sacrifici familiari e progetti di vita.