Una strategia a lungo termine dalle molte sfaccettature. Gli intrecci di interessi dei Paesi della BRICS
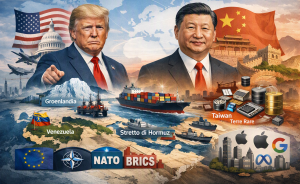
Dietro la segnalazione di un lettore è giunto l’invito a indagare: la Cina sta vendendo in massa titoli di Stato americani. È un tema che merita molta attenzione, perché mette insieme tre questioni che, di riflesso, riguardano tutta l’economia mondiale: la strategia finanziaria della Cina, il futuro del dollaro e il progetto delle nazioni che aderiscono alla BRICS (Brasile, Russia, India, Cina, Sudafrica… e altri in divenire), di ridurre la dipendenza dall’Occidente.
Per capire la strategia di Pechino sul lungo periodo, siamo andati a indagare su ciò che la Cina sta facendo di concreto e su ciò che potrebbe ottenere. Ugualmente, ci siamo chiesti se i BRICS abbiano pianificato questo percorso oppure se stiano convergendo su alcuni obiettivi senza disporre di una strategia comune.
In primis, cosa sta facendo davvero la Cina?
Dati ufficiali del Tesoro statunitense, aggiornati a luglio 2026.
Titoli del Tesoro USA detenuti dalla Cina: 618 miliardi di dollari. Picco nel 2013: $1.300+ mld. Riduzione rispetto al picco: + 52%
Fonte: dati TIC del Tesoro USA e analisi del Financial Times.
Dunque, Pechino ha ridotto in modo consistente la propria esposizione ai titoli americani, ma c’è una precisazione: questi numeri misurano i titoli del Tesoro USA registrati a nome di investitori cinesi, non tutti gli asset in dollari riconducibili alla Cina.
Una parte potrebbe essere detenuta da intermediari, banche o altri centri finanziari. Inoltre, vendere titoli del Tesoro non equivale per forza a vendere dollari: la Cina potrebbe reinvestire in altri strumenti nella stessa valuta.
Qual è la strategia cinese sul lungo termine?
La chiave di lettura è una strategia di riduzione della dipendenza, non per forza di distruzione del dollaro ma un insieme di intenti (Council on Foreign Relations).
- Accumulare riserve alternative
L’oro e altri strumenti finanziari possono ridurre la dipendenza dai titoli americani. L’oro, in particolare, non è una passività di un altro Stato e non può essere congelato nello stesso modo di un deposito finanziario estero.
- Commerciare senza di passare sempre dal dollaro
Se una parte degli scambi con Russia, Brasile, India e altri partner viene regolata in yuan o nelle rispettive valute nazionali, diminuisce la necessità di procurarsi dollari per ogni transazione.
- Rafforzare lo yuan
Pechino ha interesse ad ampliare l’uso internazionale della propria moneta, facilitando pagamenti, finanziamenti e scambi commerciali in yuan. Ma una valuta internazionale richiede anche fiducia, mercati finanziari profondi, possibilità di convertire liberamente i capitali e regole prevedibili: condizioni che la Cina non soddisfa ancora pienamente.
- Ridurre il rischio geopolitico
Il congelamento delle riserve russe da parte dei Paesi occidentali nel 2022 ha mostrato a Pechino che gli asset custoditi all’estero possono diventare uno strumento di pressione politica. Questo è un incentivo a diversificare.
C’è però un paradosso: la Cina stessa possiede interessi economici legati alla stabilità del dollaro. Se ne provocasse un crollo disordinato, potrebbe perdere valore su parte delle attività che conserva in valuta americana e danneggiare le esportazioni verso il mercato statunitense.
Per questo è plausibile che Pechino preferisca una transizione graduale verso un sistema più diversificato, anziché una rottura improvvisa.
Ma i BRICS avevano previsto tutto questo da tempo?
Sì, per quanto riguarda la riduzione della dipendenza dal dollaro; no, se intendiamo un piano unitario per provocarne il crollo.
La distinzione è essenziale.
Il progetto condiviso
Da anni i BRICS discutono di utilizzare maggiormente le valute nazionali negli scambi, ampliare i finanziamenti attraverso le proprie istituzioni e sviluppare sistemi di pagamento meno dipendenti dalle infrastrutture occidentali. La dichiarazione del vertice di Rio del luglio 2025 conferma questo indirizzo.
Fonte: brics.utoronto.ca
Le strategie nazionali sono diverse
La Russia ha un interesse immediato a limitare la propria esposizione alle sanzioni occidentali. La Cina punta a rafforzare il proprio peso economico e monetario. India, Brasile e altri membri hanno interessi commerciali e geopolitici non sempre coincidenti con quelli di Pechino e Mosca.
La moneta comune non è il piano operativo concordato
Nel gennaio 2025 il Cremlino ha precisato che i BRICS non stavano progettando una moneta comune. Il lavoro concreto riguardava soprattutto pagamenti transfrontalieri, regolamenti in valute nazionali e investimenti.
Fonte Reuters
In altre parole, il progetto di ridurre la centralità del dollaro era già presente da tempo. Ma non abbiamo prove sufficienti per sostenere che esista un piano segreto e coordinato di tutti i BRICS per liquidare in massa i titoli americani e far crollare la valuta statunitense.
Il dollaro è davvero in declino?
Qui i dati ricavati suggeriscono prudenza.
Quota del dollaro al secondo trimestre 2026 nelle riserve valutarie mondiali: 56,7% – Euro 20,6% – Yuan, 2,1%
Fonte: FMI, dati COFER pubblicati il 30 settembre 2026.
Il dollaro resta dunque la principale valuta di riserva mondiale, mentre lo yuan ha ancora un peso molto più limitato. La riduzione della quota americana nel tempo non implica automaticamente che il suo ruolo dominante sia prossimo a terminare.
Per sostituire il dollaro non basta avere un’economia enorme: servono mercati finanziari accessibili, liquidità, fiducia internazionale e una valuta che gli investitori possano acquistare e vendere senza restrizioni rilevanti.
La Cina vuole internazionalizzare lo yuan, ma conserva anche controlli sui movimenti di capitale. È una contraddizione strutturale che rende più difficile trasformare la sua potenza commerciale in una supremazia monetaria.
Che cosa potrebbe succedere nei prossimi anni?
Sono emersi tre sviluppi da tenere distinti, senza considerarli previsioni certe.
- Scenario graduale: più scambi regolati in yuan, rupie, real e altre valute nazionali, mentre il dollaro resta centrale nella finanza mondiale.
- Scenario di frammentazione: tensioni geopolitiche e sanzioni spingono più Paesi a diversificare riserve, pagamenti e investimenti, creando circuiti finanziari parzialmente separati.
- Scenario di crisi: una perdita significativa di fiducia nei titoli americani potrebbe aumentare i costi d finanziamento degli Stati Uniti e indebolire il dollaro. Ma servirebbe un cambiamento ben più ampio delle sole vendite cinesi.
C’è infine un punto che spesso sfugge: se Pechino vende titoli americani, non è detto che trovi facilmente un impiego altrettanto sicuro per centinaia di miliardi. Anche per questo una transizione monetaria può essere lunga e discontinua.
La conclusione alla lavagna
Dunque, risulta che la Cina sta cercando di ridurre la propria vulnerabilità finanziaria e di costruire le condizioni per un ordine economico più multipolare. I BRICS condividono in parte questo obiettivo, ma non costituiscono un blocco monetario omogeneo e non hanno dimostrato di voler attuare un piano comune per far crollare il dollaro.
La questione più interessante non è quando finirà il dominio del dollaro, ma quanto potere perderanno gli Stati Uniti quando una quota crescente degli scambi internazionali potrà avvenire senza passare dalla loro moneta e dal loro sistema finanziario, e poi… c’è dato sapere se fermenta dell’altro dietro tutto questo?