Dalla legge di Bilancio 2026: numeri e novità
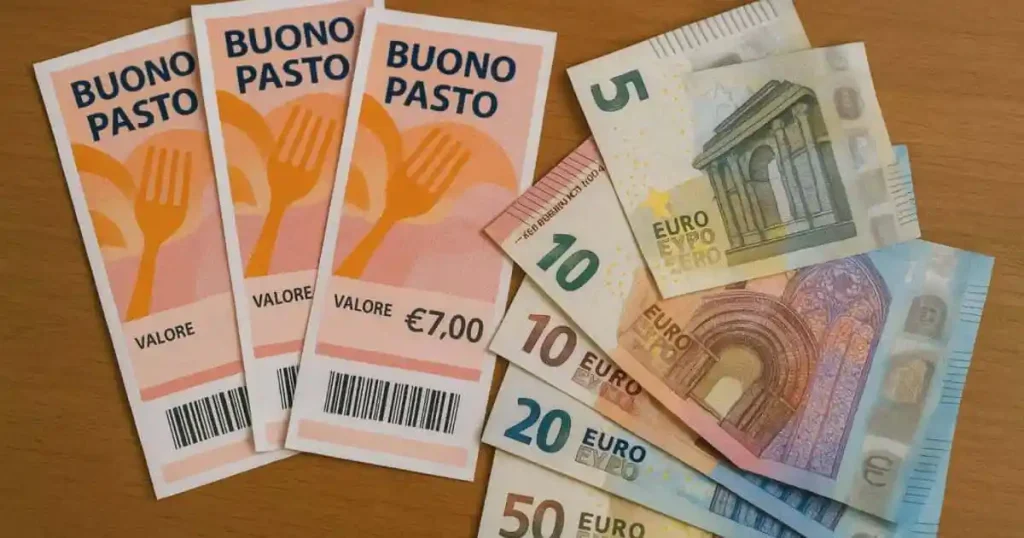
Non tutti sono ben informati sui vantaggi dei buoni pasto secondo le ultime disposizioni del Governo italiano (Legge di Bilancio 2026), dunque, il risultato di questa ricerca effettuata su più fonti, risulterà interessante per chi ancora non conosce come gestirli.
Buoni pasto: cosa sono e perché contano
 I buoni pasto sono uno strumento di welfare aziendale: titoli nominali che il datore di lavoro concede ai dipendenti per pagare pasti o prodotti alimentari presso esercizi convenzionati (bar, ristoranti, supermercati). Non sono considerati salario diretto, ma un benefit per integrare il reddito e favorire pause pranzo regolari durante la giornata lavorativa.
Le ultime novità normative (Legge di Bilancio 2026)
Aumento della soglia di esenzione fiscale
Una delle novità più importanti riguarda la soglia di esenzione fiscale dei buoni pasto elettronici. Infatti, dal 1° gennaio 2026, la soglia oltre la quale il buono pasto elettronico concorre al reddito imponibile passa da 8 € a 10 € al giorno. Rimane invece invariata la soglia per i buoni cartacei (4 € al giorno). (Ministero dell’Economia e delle Finanze)
Questo significa che fino a 10 € al giorno non si pagano IRPEF né contributi sul valore del buono pasto elettronico, aumentando l’effettiva convenienza fiscale dello strumento. (informazionefiscale.it)
Vantaggi principali per i lavoratori
Più potere d’acquisto
Con l’aumento della soglia esentasse da 8 a 10 € un lavoratore che riceve buoni pasto ogni giorno lavorativo può ottenere un beneficio fiscale netto fino a circa 440 € in più all’anno (calcolando circa 220 giorni lavorativi). (Ministero dell’Economia e delle Finanze)
Questo rappresenta un impatto immediato sulla capacità di spesa netta dei dipendenti, senza aumenti di salario imponibile.
Nessuna tassazione fino al limite
- Finché il buono rientra nel limite di esenzione (10 €), non incide sulla busta paga come reddito imponibile.
- Questo lo rende più conveniente rispetto a una retribuzione equivalente in denaro, che sarebbe soggetta a tasse e contributi.
Vantaggi per le aziende
Deduzione fiscale dei costi
Il costo sostenuto dalle aziende per l’erogazione di buoni pasto è deducibile integralmente entro le soglie di esenzione stabilite per legge.
Con la soglia più alta (10 €), le imprese possono offrire un benefit di valore superiore a parità di vantaggio fiscale, senza aumentare il costo complessivo del lavoro.
Strumento di retention e welfare
I buoni pasto diventano una leva semplice per:
- migliorare la soddisfazione dei lavoratori,
- rafforzare l’employer branding,
- completare i pacchetti di welfare aziendale con un beneficio riconosciuto e apprezzato. (Satispay)
Altri effetti della normativa
Cap alle commissioni di accettazione
Dal 2025 è stato introdotto un tetto massimo del 5 % alle commissioni che gli esercenti pagano alle società che emettono i buoni pasto (per esercenti privati e pubblici). Questo non cambia il valore per il lavoratore, ma può favorire la più ampia accettazione dei buoni da parte dei negozi convenzionati.
Dettagli importanti da sapere
- La nuova soglia esentasse non obbliga automaticamente il datore di lavoro ad alzare il valore nominale dei buoni fino a 10 €: questo dipende da accordi aziendali e decisioni interne.
- I buoni pasto non sono considerati salario vero e proprio, e quindi non si riflettono su altri istituti retributivi come ferie o TFR.
- Il maggior vantaggio fiscale riguarda soprattutto i buoni pasto digitali/elettronici, incentivando la digitalizzazione della gestione dei benefit.
Dunque, è lecito concludere che
 Le recenti disposizioni del Governo con la Legge di Bilancio 2026 rendono i buoni pasto uno strumento ancora più vantaggioso per lavoratori e imprese, grazie all’aumento della soglia di esenzione fiscale a 10 € al giorno per quelli elettronici e alla conferma di regole che ne agevolano l’uso come benefit.
Con questi cambiamenti, i buoni pasto non solo supportano il potere d’acquisto dei lavoratori, ma diventano anche una componente chiave delle strategie di welfare aziendale a basso costo fiscale. (Ministero dell’Economia e delle Finanze)
Di seguito una simulazione numerica semplice e realistica, pensata per chiarire quanto arriva in tasca al dipendente e quanto conviene all’azienda, senza tecnicismi inutili ricavata tramite AI
Esempio pratico: buono pasto elettronico da 10 € al giorno
Ipotesi di partenza
- Dipendente full-time
- Buono pasto elettronico da 10 € per ogni giorno lavorativo
- 220 giorni lavorativi annui
- Confronto con un aumento in busta paga di pari valore
- Aliquota media lavoratore: 30% (IRPEF + contributi)
- Costo contributivo azienda su salario: circa 30%
💼 Quanto “finisce in tasca” al dipendente?
Opzione 1
Buoni pasto elettronici: 10 € × 220 giorni = 2.200 € annui. Tassazione: 0 € (entro la soglia di esenzione). Netto reale per il dipendente: 2.200 €
Opzione 2
Aumento in busta paga. Aumento lordo annuo: 2.200 €. Tasse e contributi (~30%): −660 €. Netto in tasca: circa 1.540 €
Differenza a favore dei buoni pasto: +660 € netti all’anno per il dipendente, a parità di valore lordo.
🏢 Quanto conviene all’azienda?
Buoni pasto
- Costo annuo: 2.200 €
- Nessun contributo previdenziale
- Costo totale azienda: 2.200 €
Aumento salariale
- Aumento lordo: 2.200 €
- Contributi azienda (~30%): +660 €
Costo totale azienda: circa 2.860 €. Risparmio per l’azienda circa 660 € all’anno per dipendente
Questo esempio mostra perché i buoni pasto (soprattutto elettronici):
- aumentano il potere d’acquisto reale dei lavoratori
- costano meno all’azienda rispetto a un aumento salariale
- sono uno degli strumenti di welfare più efficienti fiscalmente oggi disponibili
Doverose precisazioni.
 A questo punto, dopo i freddi calcoli dell’algoritmo, occorre ricordare che i buoni pasti non sono un reddito liberamente spendibile. Non si versano in banca, non si paga bollette, mutuo o affitto, non sono disponibili per un’emergenza e non si sceglie liberamente dove spenderli.
In pratica si è vincolati a reti di esercizi convenzionati con grandi catene commerciali, quali ad esempio: Conad o Coop, dove i prezzi, mediamente sono più elevati rispetto ai discount sul tipo di Eurospin. Dunque, teorizzando, il valore nominale varia con il valore reale laddove, a parità di importo, si compra di meno.
Inoltre, i buoni pasti non incidono sulla pensione o sulla disoccupazione, non valgono per ferie, malattia, congedi, permessi e infortunio, ma rappresentando soprattutto uno spendibile aumento del reddito che incentiva la presenza.
Prossime ed eventuali, e nel frattempo:“buon appetito”.
Analisi assolutamente corretta e inattaccabile
ottime notizie